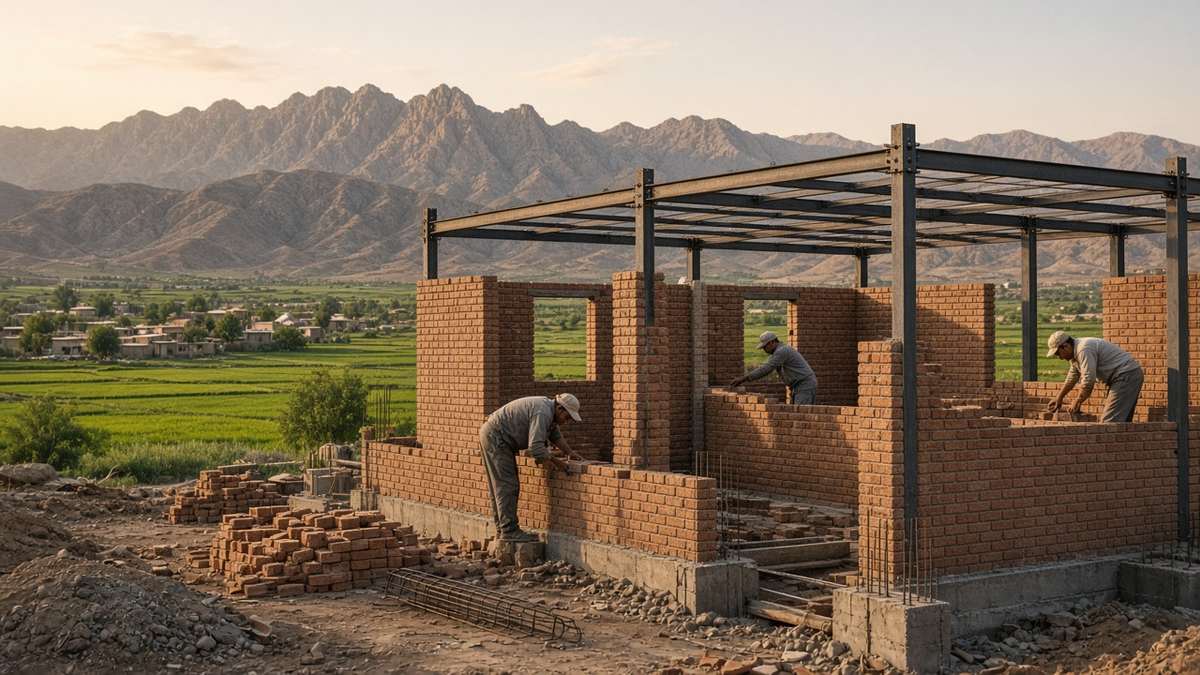
اگر در روستا یا شهری کوچک زندگی میکنید و خانهتان فرسوده و کمدوام است، «طرح ویژه بهسازی و نوسازی مسکن روستایی» در سال ۱۴۰۵ تا ۵۰۰ میلیون تومان وام با سهم سود ۵ درصد برای متقاضی میدهد. بانک مرکزی دستورالعمل اجرایی این تسهیلات را ۲۹ اردیبهشت ۱۴۰۵ به بانکهای عامل ابلاغ کرد (بانک مرکزی، ۲۹ اردیبهشت ۱۴۰۵). در ادامه، شرایط، مسیر ثبتنام و یک جدول تقریبی اقساط را مرور میکنیم.
شرایط وام مسکن روستایی ۱۴۰۵ در یک نگاه
| سقف فردی | ۵۰۰ میلیون تومان (۵,۰۰۰ میلیون ریال) |
|---|---|
| سود سهم متقاضی | ۵ درصد؛ مابهالتفاوت از منابع صندوق ملی مسکن تعهد و تضمین میشود |
| کل مدت | ۲۴۰ ماه (۲۰ سال) شامل دوران ساخت |
| دوران ساخت | معمولاً ۲۴ ماه؛ قابل تمدید تا ۳۶ ماه |
| تناوب اقساط | ماهانه، سهماهه، ششماهه یا سالانه به انتخاب متقاضی |
| بانکهای عامل | ملت، ملی ایران، تجارت، رفاه کارگران، پست بانک و سپه |
| ضمانت | سفته زنجیرهای و تضامین دستورالعمل تسهیلات خرد بانک مرکزی |
| مناطق مشمول | روستاها و شهرهای کمتر از ۲۵ هزار نفر جمعیت |
سود ۵ درصد یعنی چه؟
به گفته بانک مرکزی، نرخ سود مصوب این وام برای دوران مشارکت مدنی (ساخت) و فروش اقساطی ۵ درصد است و همیشه سهم سود متقاضی ۵ درصد میماند؛ مابهالتفاوت آن از محل منابع صندوق ملی مسکن تعهد و تضمین شده است. یک نکته مهم: بانک موظف است سود دوران ساخت را به اصل وام اضافه کند و بعد کل مبلغ را تقسیط کند؛ یعنی در دوران ساخت قسط نمیدهید، اما سود آن دوره بعداً در اقساط شما دیده میشود (بانک مرکزی، ۲۹ اردیبهشت ۱۴۰۵).
بانک مرکزی همچنین اعلام کرده پرداخت این وام پس از دریافت تضمیننامه سازمان برنامه و بودجه توسط بانکها انجام میشود.
مدت بازپرداخت و دوران ساخت
طبق دستورالعمل طرح ویژه بهسازی مسکن روستایی (دستورالعمل اجرایی طرح ویژه بهسازی مسکن روستایی، بانک مرکزی)، مجموع دوره ساخت و دوره اقساط ۲۴۰ ماه است: دوره ساخت ۲۴ ماه، که تا دو دوره ۶ ماهه (حداکثر ۳۶ ماه) با همان نرخ قابل تمدید است؛ اما در هر حال جمع دو دوره از ۲۴۰ ماه بیشتر نمیشود. پس هرچه ساخت طول بکشد، ماههای قسط کمتر و هر قسط کمی سنگینتر میشود. اقساط به خواست متقاضی میتواند ماهانه، سهماهه، ششماهه یا سالانه باشد. مسئولان بنیاد مسکن در سال ۱۴۰۵ هم بازپرداخت را ۲۰ ساله اعلام کردهاند (تسنیم، ۱۴ تیر ۱۴۰۵؛ تسنیم، ۲۴ خرداد ۱۴۰۵).
در همان دستورالعمل آمده که تمام مراحل شناسایی متقاضی، تشکیل پرونده، نظارت فنی و تعیین مبلغ هر مرحله وام برعهده بنیاد مسکن است و وام مرحلهای آزاد میشود. همچنین به هر خانوار فقط یک فقره از این تسهیلات یارانهای داده میشود.
جدول تقریبی اقساط ماهانه
توجه: اعداد زیر تقریبی و فقط برای برآورد است. محاسبه با سود ۵٪ و قسط ماهانه برابر انجام شده و دو حالت مرزی را نشان میدهد: (الف) بدون سود دوران ساخت، تقسیط در ۲۴۰ ماه؛ (ب) کل وام از ابتدا آزاد شده و سود ۲۴ ماه ساخت (حدود ۱۰٪) به اصل اضافه و در ۲۱۶ ماه تقسیط شده است. چون وام مرحلهای آزاد میشود، قسط واقعی معمولاً بین این دو عدد است و رقم نهایی را بانک عامل اعلام میکند.
| مبلغ وام (تومان) | حالت الف: قسط ماهانه | حالت ب: قسط ماهانه |
|---|---|---|
| ۲۰۰ میلیون | حدود ۱٫۳ میلیون | حدود ۱٫۵ میلیون |
| ۳۰۰ میلیون | حدود ۲٫۰ میلیون | حدود ۲٫۳ میلیون |
| ۴۰۰ میلیون | حدود ۲٫۶ میلیون | حدود ۳٫۱ میلیون |
| ۵۰۰ میلیون | حدود ۳٫۳ میلیون | حدود ۳٫۹ میلیون |
برای اقساط سهماهه یا سالانه، مبلغ هر قسط تقریباً سه یا دوازده برابر رقم ماهانه است.
چه کسانی میتوانند بگیرند؟
- ساکنان روستاها و شهرهای کمتر از ۲۵ هزار نفر جمعیت که قصد ساخت یا نوسازی واحد مسکونی دارند (تسنیم، ۱۴ تیر ۱۴۰۵).
- طبق دستورالعمل، اولویت با ساکنان روستاهای دارای بافت آسیبپذیر که کمتر وام گرفتهاند، مناطق حادثهخیز، و صاحبان واحدهای فرسوده و غیرمقاومی است که قصد تخریب و نوسازی دارند.
- به گفته مدیرکل بنیاد مسکن استان مرکزی، متقاضیان دهکهای یک تا چهار هم در صورت داشتن شرایط میتوانند استفاده کنند (تسنیم، ۱۴ تیر ۱۴۰۵).
مسیر ثبتنام قدمبهقدم
- مراجعه به بنیاد مسکن شهرستان: اعلام درخواست و بررسی شرایط و سهمیه (الف به نقل از ایسنا، ۱۹ مهر ۱۴۰۵).
- تشکیل پرونده: مدارک هویتی، مدارک مالکیت یا مستندات زمین و اطلاعات خانوار.
- معرفی به بانک عامل: یکی از بانکهای ملت، ملی، تجارت، رفاه، پست بانک یا سپه.
- ارائه ضمانت و عقد قرارداد: سفته زنجیرهای و تضامین تسهیلات خرد.
- شروع ساخت و دریافت مرحلهای وام: با نظارت و تأیید بنیاد مسکن؛ طبق دستورالعمل، شروع کار و دریافت مرحله اول باید حداکثر ۶ ماه پس از قرارداد باشد.
- شروع اقساط: پس از اعلام پایان کار و آزادسازی مرحله آخر.
نکتههای کاربردی
- کار را به موقع شروع کنید؛ طبق دستورالعمل، در صورت تأخیر بنیاد مسکن میتواند وام را قطع و متقاضی دیگری را جایگزین کند.
- اگر وام در میانه کار قطع شود، تسویه با نرخ مصوب شورای پول و اعتبار (نه ۵٪) انجام میشود.
- سهمیه هر استان و شهرستان محدود است؛ زودتر به بنیاد مسکن مراجعه کنید.
- برای وام ساخت مسکن پولی به واسطهها ندهید؛ مسیر رسمی فقط بنیاد مسکن و بانک عامل است.
وامهای مسکن دیگر در ویکیکردیت
- وام ۸۵۰ میلیونی نهضت ملی مسکن ۱۴۰۵
- قرضالحسنه مسکن فرزند سوم و بیشتر ۱۴۰۵
- وام جعاله تعمیر مسکن بانک مسکن
- وام مسکن جوانان بانک مسکن
- گزارش مسکن حمایتی؛ ۷۳۵ هزار پروانه
- وام ودیعه مسکن ۱۴۰۵
منابع
- بانک مرکزی، ۲۹ اردیبهشت ۱۴۰۵
- دستورالعمل اجرایی طرح ویژه بهسازی مسکن روستایی، بانک مرکزی
- تسنیم، ۱۴ تیر ۱۴۰۵
- تسنیم، ۲۴ خرداد ۱۴۰۵
- الف به نقل از ایسنا، ۱۹ مهر ۱۴۰۵
این مطلب جنبه اطلاعرسانی دارد؛ شرایط نهایی و مبلغ اقساط را بنیاد مسکن و بانک عامل اعلام میکنند.