توجه: آنچه در این گزارش میخوانید یک طرح پیشنهادی نمایندگان است، نه قانون. این طرح هنوز در صحن مجلس رأی نگرفته، فوریت آن تصویب نشده و در صورت تصویب هم باید از شورای نگهبان بگذرد. فعلاً هیچ تغییری در سود سپرده یا قسط وام شما ایجاد نشده است.
به گزارش خبرگزاری مهر (۲۵ مهر ۱۴۰۵)، طرح سهفوریتی «اقتصاد مقاومتی» در ۲۴ ماده و با پیگیری پیمان فلسفی، نماینده تهران، از سوی معاونت قوانین مجلس در سامانه جامع قانونگذاری بارگذاری شد تا در اختیار نمایندگان برای امضا قرار گیرد. این طرح این روزها در شبکههای اجتماعی بحث زیادی به راه انداخته، چون مستقیم به جیب سپردهگذاران، وامگیرندگان و یارانهبگیران مربوط است.
طرح دقیقاً چه میگوید؟ مهمترین بندها
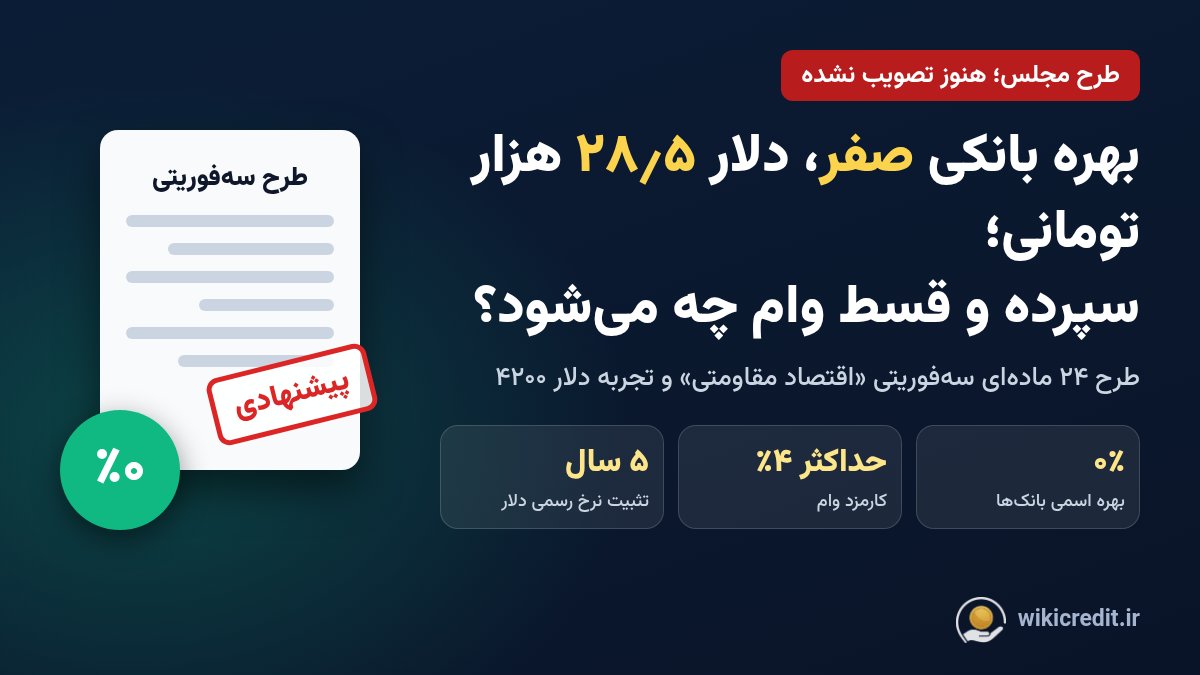
- بهره بانکی صفر (ماده ۲۱): نرخ بهره اسمی تمامی بانکهای دولتی، خصوصی و مؤسسات اعتباری «در یک مرحله» صفر میشود و بانک مرکزی مکلف به اجرای آن است.
- سقف کارمزد وام (تبصره ماده ۲۱): کارمزد وامهای بانکی نباید بیش از ۴ درصد از کل مبلغ وام در زمان بازپرداخت محاسبه شود.
- دلار ثابت (ماده ۳): بانک مرکزی باید ظرف دو ماه نرخ رسمی ارز (نرخ مرکز مبادله) را روزانه و تدریجی پایین بیاورد و سپس آن را روی «۲۸ ریال و ۵۰ قران»، یعنی ۲۸۵ هزار ریال فعلی یا ۲۸ هزار و ۵۰۰ تومان، به مدت پنج سال تثبیت کند. نرخ بودجه و گمرک هم باید همین نرخ باشد.
- بازار آزاد غیرقانونی (مواد ۲، ۵، ۶ و ۷): نرخ بازار آزاد «قاچاق» تلقی میشود، مرکز مبادله ارز و طلا و بازارهای تجاری و توافقی منحل میشوند، سایتهایی که نرخ غیررسمی اعلام میکنند مسدود میشوند و صرافیهای مجاز فقط با ۲ درصد سود روی نرخ رسمی معامله میکنند.
- خرید ارز و طلای مردم (مواد ۴ و ۹): شعب بانک ملی طی دو ماه ارز و طلای غیرزینتی مردم را با نرخ کاهشی میخرند. صندوق سرمایهگذاری ارزی هم باید منحل شود.
- طلا (ماده ۸): ضرب و فروش سکه، شمش و طلای غیرزینتی توسط بانک مرکزی و بانکها و تبلیغ خرید طلا ممنوع میشود.
- یارانه (ماده ۱۸): یارانه نقدی فقط به دهکهای ۱، ۲ و ۳ پرداخت میشود و پرداخت به سایر دهکها و ایرانیان مقیم خارج ممنوع است. کالابرگ ده میلیون ریالی (یک میلیون تومانی) همه دهکها متوقف میشود، اما کالابرگ الکترونیکی برای خانوارهای کمدرآمد تا دهک هفتم در سقف بودجه مجاز است.
- ضمانت اجرا (ماده ۲۴): کسانی که از اجرای قانون سر باز بزنند به مجازات تعزیری درجه ۱ محکوم میشوند.
برای مقایسه: دلار بازار آزاد در پایان مهر حدود ۲۶۹ هزار تومان بود (گزارش ویکیکردیت)؛ یعنی نرخ پیشنهادی طرح نزدیک به یکدهم نرخ بازار است.
اگر تصویب شود، سود سپرده شما چه میشود؟
متن طرح فقط میگوید بهره اسمی «صفر» میشود و درباره سرنوشت سپردههای فعلی، قراردادهای سپرده بلندمدت یا جایگزین سود سپرده توضیحی نمیدهد. ایران اینترنشنال هم در گزارش خود تأکید کرده که متن، جزئیات تأمین منابع بانکها و وضعیت سپردهها را مشخص نکرده است.
اهمیت موضوع در «سود واقعی» است، یعنی سود اسمی منهای تورم. مرکز آمار تورم نقطهبهنقطه شهریور را ۸۹٫۸ درصد و تورم سالانه را ۷۳٫۶ درصد اعلام کرده و صندوق بینالمللی پول میانگین تورم ۲۰۲۶ ایران را ۷۸٫۶ درصد پیشبینی کرده است (جزئیات پیشبینی صندوق). تحلیل رونما بر همین پایه حساب کرده که با سود اسمی صفر، سپرده در یک سال حدود ۴۴ درصد از قدرت خریدش را از دست میدهد.
پیامد محتمل این است که سپردهگذاران پول خود را از بانک بیرون بکشند و سراغ طلا، ارز، مسکن و خودرو بروند؛ همان بازارهایی که طرح میخواهد آرام کند. وامهایی هم که به داشتن سپرده و امتیاز وابستهاند، مثل طرح سپرده-تسهیلاتی ممتاز تجارت، احتمالاً باید از نو تعریف شوند، چون سپردهای که سود ندارد انگیزه کمتری برای ماندن در بانک دارد.
قسط وامهای فعلی و وامهای جدید
- وامهای جدید: طبق متن، کارمزد هر وام بانکی حداکثر ۴ درصد کل مبلغ آن است. یعنی در تئوری همه وامها به شکل قرضالحسنهای مثل وام ازدواج یا قرضالحسنه فرزندآوری درمیآیند. مثال ساده: اگر کارمزد ۴ درصدِ کل مبلغ محاسبه شود، برای یک وام ۱۰۰ میلیون تومانی کل کارمزد ۴ میلیون تومان میشود. اما وقتی سپرده سود ندارد و منابع بانک کم میشود، مشخص نیست بانکها چقدر وام میتوانند بدهند؛ تجربه وامهای قرضالحسنه نشان میدهد وام ارزان معمولاً با صف طولانی و سقف کم همراه است.
- وامهای فعلی: متن طرح درباره قراردادهای وامی که الان در حال بازپرداختاند حکم صریحی ندارد. پس روشن نیست قسط وامهای ۲۳ درصدی یا مرابحه فعلی کم میشود یا نه. تا زمانی که چیزی تصویب و ابلاغ نشده، قسطها طبق قرارداد فعلی است و دیرکرد همچنان جریمه دارد.
- رانت وام ارزان: منتقدان میگویند وام با کارمزد ۴ درصد در تورم بالای ۷۰ درصد، یارانه بزرگی به وامگیرنده است و دسترسی به آن میتواند به منبع رانت تبدیل شود؛ برنده اصلی کسانیاند که به وامهای بزرگ دسترسی دارند، نه سپردهگذار خرد.
تجربه دلار ۴۲۰۰ تومانی چه میگوید؟
ایران یک بار تثبیت دستوری دلار را تجربه کرده است. ۲۱ فروردین ۱۳۹۷، وقتی دلار بازار حدود ۶۰۰۰ تومان بود، دولت نرخ واحد ۴۲۰۰ تومان را برای همه معاملات اعلام کرد، برای نگهداری ارز سقف ۱۰ هزار یورو گذاشت و با معاملهگران نرخهای دیگر برخورد شد. اما بازار بهسرعت از نرخ رسمی جدا شد و ۴۲۰۰ تومان به «ارز ترجیحی» برای بخشی از واردات تبدیل شد. اردیبهشت ۱۴۰۱ که ارز ترجیحی حذف شد، دلار بازار حدود ۲۶ هزار تومان، یعنی بیش از شش برابر نرخ رسمی بود.
تحلیلگران رونما یادآوری میکنند که شرایط امروز از ۱۳۹۷ سختتر است: تورم ماهانه به تنهایی بالای ۴ درصد است و منابع ارزی کشور زیر فشار جنگ و تحریم قرار دارد. در طرح فعلی هم فاصله نرخ پیشنهادی (۲۸ هزار و ۵۰۰ تومان) با بازار آزاد (حدود ۲۶۹ هزار تومان) از همان روز اول چند برابر است.
نقدهای کارشناسان
- ذخایر ارزی نامعلوم: به نوشته ایران اینترنشنال، متن طرح هیچ برآوردی از ذخایر ارزی لازم برای حفظ این نرخ در پنج سال یا میزان تقاضای ارز با این قیمت ارائه نمیکند. بانک مرکزی برای دفاع از نرخ ثابت باید بتواند هر مقدار تقاضا را با آن نرخ پاسخ دهد.
- دونرخی شدن و بازار پنهان: جمعبندی تحلیل رونما این است که جرمانگاری، تقاضا را حذف نمیکند بلکه آن را به بازار پنهان و صف تخصیص منتقل میکند؛ نتیجه محتمل تکرار شکاف دونرخی ۱۳۹۷ تا ۱۴۰۱ با هزینه بیشتر است.
- ترکیب متناقض: لنگر ارزی در برخی برنامههای ضدتورمی جهان جواب داده، اما معمولاً همراه با انضباط مالی، سقف استقراض دولت از بانک مرکزی و ذخایر کافی. منتقدان میگویند ترکیب نرخ ثابت با سود صفر و بدون سقف عددی برای رشد نقدینگی، خلاف همان انضباط است.
- صادرات و تولید: وقتی قیمتها ماهانه بالای ۴ درصد رشد کند و دلار ثابت بماند، کالای وارداتی ارزانتر و صادرات کمصرفهتر میشود؛ صادرکنندگان هم باید ۱۰۰ درصد ارز خود را با نرخ رسمی به بانک مرکزی بفروشند.
- یارانه و کالابرگ: با توقف کالابرگ یک میلیون تومانی و محدود شدن یارانه نقدی به سه دهک، بخش بزرگی از خانوارها حمایت نقدی فعلی را از دست میدهند؛ آن هم در شرایطی که طبق مرکز آمار، تورم نقطهای خوراکیها در شهریور ۱۲۱٫۸ درصد بوده است.
از طرف دیگر، طراح طرح معتقد است تعیین نرخ ارز اختیار حاکمیتی بانک مرکزی است و «قیمتگذاری دستوری» نیست، و تثبیت نرخ ارز را راه مهار ریشه گرانیها میداند. موافقان هم میگویند در شرایط جنگی بخشی از جهش ارز ناشی از ترس و سفتهبازی است و یک لنگر قاطع میتواند انتظارات را بشکند.
حالا چه کار کنیم؟
- بر اساس شایعه تصمیم نگیرید. این طرح هنوز مراحل امضا، اعلام وصول، رأی فوریت، تصویب و تأیید شورای نگهبان را پیش رو دارد و ممکن است در هر مرحله تغییر کند یا متوقف شود.
- سپرده را هیجانی نشکنید. شکستن سپرده بلندمدت پیش از موعد معمولاً سود را کم میکند؛ اگر قرار به جابهجایی است، بعد از روشن شدن وضعیت طرح تصمیم بگیرید.
- قسطها را طبق قرارداد بدهید. به امید صفر شدن سود، پرداخت قسط را عقب نیندازید؛ جریمه دیرکرد و ثبت در سابقه اعتباری واقعی است.
- اخبار رسمی را دنبال کنید: رأی مجلس به فوریت، تورم مهر مرکز آمار و متمم بودجه ۱۴۰۵. ویکیکردیت هم هر تغییر رسمی را در صفحه وامها بهروز میکند.
جمعبندی
طرح سهفوریتی «اقتصاد مقاومتی» به یک نگرانی واقعی، یعنی تورم نزدیک ۹۰ درصدی، پاسخ میدهد؛ اما ابزار اصلی آن، یعنی ثابت کردن دلار با قانون و صفر کردن بهره، در تورم بالا بهاحتمال زیاد سپردهها را از بانک فراری میدهد، وام ارزان را کمیاب و رانتی میکند و بازار ارز را دوباره دونرخی میکند. مهمتر از همه: این فعلاً فقط یک طرح است و هیچکدام از بندهایش اجرایی نشده است.
برای خواندن بیشتر در ویکیکردیت:
- هجوم به طلا و سکه؛ پسانداز را چطور حفظ کنیم؟
- دلار هزار تومان عقب نشست؛ بلاتکلیفی مذاکرات بازار ارز را قفل کرد
- صندوقهای ارزی؛ دلار خانگی میتواند سود دلاری بگیرد؟
- ترمیم مزد کارگران در بلاتکلیفی؛ حقوق ۲۵ میلیونی در برابر سبد معیشت
این مطلب جنبه خبری و آموزشی دارد. طرح مورد بحث تصویب نشده و ممکن است در مراحل قانونگذاری تغییر کند یا کنار گذاشته شود.