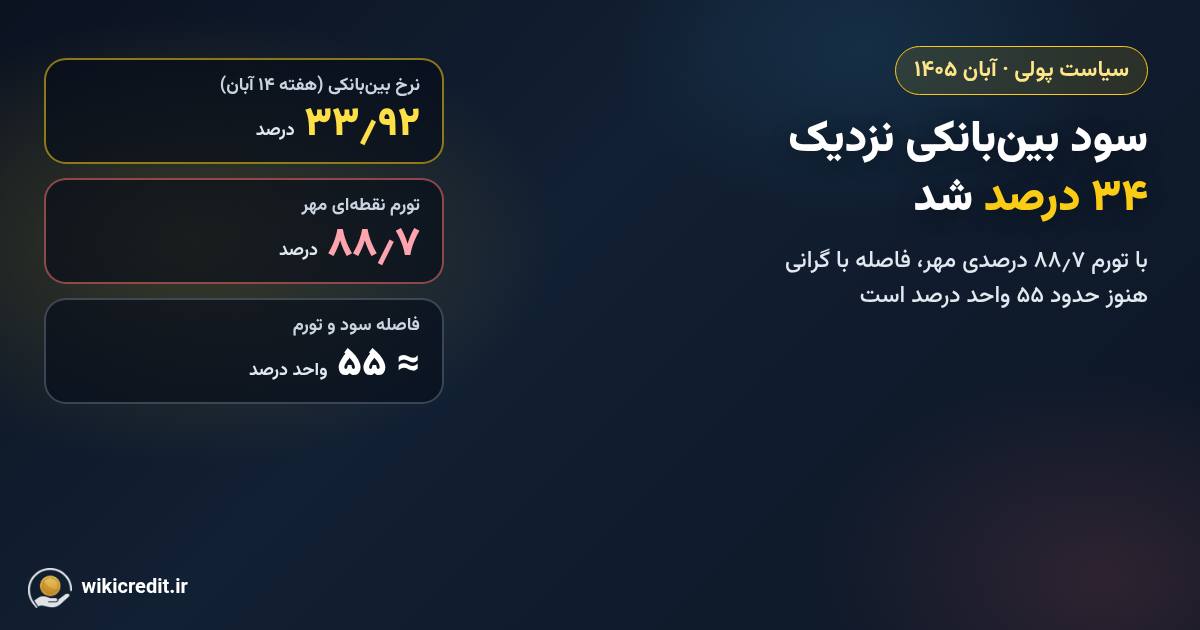
نرخ سود بینبانکی در هفته منتهی به ۱۴ آبان ۱۴۰۵ به ۳۳٫۹۲ درصد رسید؛ جهشی حدود ۹٫۹۲ واحد درصد بعد از نزدیک به ۱۰ هفته ثبات در کانال ۲۴ درصد. همزمان بانک مرکزی دالان سیاست پولی را جابهجا کرد: نرخ سپردهگذاری قاعدهمند از ۱۷ به ۲۶ درصد، حداقل نرخ توافق بازخرید از ۲۳ به ۳۲ درصد و نرخ اعتبارگیری قاعدهمند از ۲۴ به ۳۴ درصد رسید.
این اعداد مهماند، اما برای خانوار یک نکته از همه مهمتر است: تورم نقطهبهنقطه مهر ۱۴۰۵ طبق گزارش مرکز آمار هنوز ۸۸٫۷ درصد است (تورم سالانه ۷۶٫۸ و ماهانه ۴٫۴ درصد). حتی بعد از این جهش، فاصله نرخ بینبانکی با تورم نقطهای حدود ۵۵ واحد درصد باقی مانده است. یعنی بالا رفتن سود اسمی بهتنهایی سپرده یا صندوق درآمد ثابت را به ابزار حفظ قدرت خرید تبدیل نکرده است.
اعداد کلیدی هفته سوم آبان
| شاخص | رقم / تغییر |
|---|---|
| نرخ سود بینبانکی (هفته منتهی به ۱۴ آبان) | ۳۳٫۹۲٪ (حدود ۱۰ هفته روی ۲۴٪ بود) |
| تغییر نسبت به سطح قبلی | +۹٫۹۲ واحد درصد |
| کف دالان (سپردهگذاری قاعدهمند) | از ۱۷٪ به ۲۶٪ |
| حداقل نرخ توافق بازخرید | از ۲۳٪ به ۳۲٪ |
| سقف دالان (اعتبارگیری قاعدهمند) | از ۲۴٪ به ۳۴٪ |
| تورم مهر (نقطهبهنقطه / سالانه / ماهانه) | ۸۸٫۷٪ / ۷۶٫۸٪ / ۴٫۴٪ |
| فاصله نرخ بینبانکی با تورم نقطهای | حدود ۵۵ واحد درصد |
| بازده موزون یکساله ۱۶۷ صندوق درآمد ثابت تا ۱۴ آبان | ۳۵٫۹۱٪ |
| بازده سالانهشده ۳۰ روز اخیر همان صندوقها | ۳۱٫۵۱٪ |
| ارزش دارایی این صندوقها | حدود ۲۱۷۵ همت |
منبع نرخها و دالان: گزارشهای تسنیم، صداوسیما و لایودیتا از دادههای بازار پول، همراه با گزارش عملیات اجرایی سیاست پولی بانک مرکزی در ۱۶ آبان ۱۴۰۵ که حداقل نرخ توافق بازخرید را ۳۲ درصد و سقف اعتبارگیری قاعدهمند را ۳۴ درصد اعلام کرده است. منبع تورم: مرکز آمار ایران. منبع صندوقها: گزارش بورس از دادههای تجمیعی تا ۱۴ آبان.
این جهش یعنی چه؟ فقط معامله بین بانکها نیست
نرخ بینبانکی نشان میدهد بانکها منابع کوتاهمدت را از یکدیگر با چه هزینهای قرض میگیرند. وقتی این نرخ هفتهها روی سقف دالان قبلی (۲۴ درصد) گیر کرده بود، جا برای بالاتر رفتن وجود نداشت. با انتقال سقف به ۳۴ درصد، نرخ میتواند بالاتر شکل بگیرد و هزینه دسترسی بانکها به پولِ بانک مرکزی هم گرانتر میشود.
گزارش ۱۶ آبان بانک مرکزی میگوید موضع هفته، توافق بازخرید بوده و در حراج ۱۱ آبان حداقل نرخ این عملیات ۳۲ درصد تعیین شده است. بانکها از شنبه تا چهارشنبه میتوانند با وثیقه اوراق مالی اسلامی دولتی، از اعتبارگیری قاعدهمند با نرخ سقف دالان (۳۴ درصد) استفاده کنند. چنین چارچوبی معمولاً بانکها را به مدیریت محتاطانهتر نقدینگی و کنترل رشد اعتبار تشویق میکند؛ مسیری که با تنگنای اعتباری سالهای اخیر و رشد بالای پایه پولی همخوان است.
با این حال نرخ بینبانکی همان سودی نیست که فردا روی سپرده شما مینشیند. انتقال این جهش به سود سپرده، نرخ وام و اقساط به سیاست بعدی بانکها و بانک مرکزی بستگی دارد.
بازده واقعی هنوز منفی است
برای خانوار، مقایسه بهتر از نرخ بینبانکی، عملکرد صندوقهای درآمد ثابت است؛ ابزاری که بسیاری آن را جایگزین کمریسک سپرده میبینند. تا ۱۴ آبان، میانگین موزون بازده یکساله ۱۶۷ صندوق حدود ۳۵٫۹۱ درصد و بازده سالانهشده ۳۰ روز اخیرشان حدود ۳۱٫۵۱ درصد بوده است.
اگر یک سال قبل ۱۰۰ میلیون تومان در ابزاری با بازده ۳۵٫۹۱ درصد میگذاشتید، الان حدود ۱۳۵٫۹ میلیون تومان داشتید. اما با تورم ۸۸٫۷ درصدی، برای حفظ همان قدرت خرید به حدود ۱۸۸٫۷ میلیون تومان نیاز بود. رقم حساب بزرگتر شده، اما از سطح قیمتها جا مانده است. این مقایسه تقریبی است، چون دوره بازده صندوقها تا ۱۴ آبان و تورم نقطهای تا پایان مهر است؛ جهت پیام یکی است: بازده واقعی این ابزارها هنوز منفی است.
با وجود این فاصله، در ۳۰ روز منتهی به ۱۴ آبان حدود ۱۳۵ همت ورود خالص به صندوقهای درآمد ثابت ثبت شده و ارزش داراییشان به حدود ۲۱۷۵ همت رسیده است. بخشی از سرمایهگذاران بهجای سبقت از تورم، نقدشوندگی و نوسان کمتر میخواهند؛ برایشان بازده پایینتر از تورم ممکن است بهتر از احتمال زیان اسمی در بازارهای پرنوسان باشد.
۱۶ آبان: برگشت تقاضا به بورس، خروج از درآمد ثابت
همین منطق در نخستین روز هفته هم دیده شد. بهگزارش اکو اقتصاد، در میانه معاملات ۱۶ آبان شاخص کل حدود ۱٫۷۶ درصد (حدود ۱۴۰ هزار واحد) رشد کرد و به محدوده ۸ میلیون و ۵۲ هزار واحد برگشت؛ شاخص هموزن حدود ۱٫۱۵ درصد بالا آمد و حدود ۸۶ درصد نمادها مثبت بودند. همزمان حدود ۲۹۰۰ میلیارد تومان پول حقیقی وارد سهام شد و حدود ۳۸۰۰ میلیارد تومان از صندوقهای درآمد ثابت خارج شد. از ۱۶ آبان دامنه نوسان صندوقهای اهرمی به مثبت و منفی ۶ درصد افزایش یافته و در همان گزارش همه این صندوقها در صف خرید بودند.
این تصویر یک جلسه معاملاتی است، نه روند قطعی. پایداریاش به تداوم ورود نقدینگی و ارزش معاملات بستگی دارد. بعد از ریزش ۲۵ مهر هم ورود یکروزه بهمعنای پایان نوسان نبود. بالا رفتن نرخ بهره از مسیر هزینه تأمین مالی شرکتها و نرخ تنزیل میتواند روی بورس فشار بگذارد؛ اما تا وقتی بازده واقعی ابزار کمریسک منفی است، بخشی از پول همچنان بهدنبال داراییهایی میگردد که بهتر با تورم همراه شوند؛ سهام، طلا یا ارز. هر کدام ریسک خود را دارند و پوشش خودکار تورم نیستند.
برای پسانداز و وام چه باید کرد؟
اگر به نقدینگی کوتاهمدت نیاز دارید، قبل از فروش دارایی یا برداشت عجولانه، هزینه و سقف گزینههایی مثل وام فوری کاریزما، وام بلو و وام کیوبانک مهر ایران را با کارمزد واقعی مقایسه کنید. اگر سهام یا واحد صندوق دارید و نمیخواهید در نوسان بازار بفروشید، مسیر توثیق دارایی مثل وام با وثیقه سهام و صندوق را هم ببینید؛ کاهش ارزش وثیقه میتواند به درخواست تسویه منجر شود. برای امنیت اصل سپرده بانکی هم سقف ضمانت ۴۰۰ میلیون تومانی را در نظر بگیرید.
- نرخ بینبانکی را با سود سپرده خودتان یکی نگیرید. ۳۳٫۹۲ درصد هزینه پول بین بانکهاست. سود حساب شما فقط وقتی عوض میشود که بانک یا صندوق همان نرخ را در قراردادتان اعمال کند؛ قبل از جابهجایی، نرخ قطعی و مالیات/کارمزد را بپرسید.
- سود اسمی را از سود واقعی جدا کنید. بازده حدود ۳۶ درصدی در برابر تورم نزدیک ۸۹ درصد یعنی قدرت خرید کم میشود، حتی اگر عدد حساب بالا برود. اول هدف را روشن کنید: حفظ ارزش، نقدشوندگی، یا پذیرش ریسک برای شانس بازده بالاتر.
- همه پسانداز را یکشبه به بورس، طلا یا ارز منتقل نکنید. ورود یکروزه حقیقیها به سهام یا صف خرید صندوق اهرمی استراتژی شخصی نیست. اهرمی با دامنه ۶ درصدی میتواند سریعتر سود و زیان بسازد.
- اگر قصد وام دارید، هزینه تمامشده را دوباره مقایسه کنید. گرانتر شدن پول برای بانکها معمولاً به معنی سختتر یا گرانتر شدن اعتبار است. وام قرضالحسنه یا طرح با کارمزد مشخص را با وامهای نرخبالا کنار هم بگذارید و قسط را با درآمد واقعیتان بسنجید.
- یک بافر نقدی اضطراری نگه دارید. حتی اگر بخش دیگری از دارایی را برای پوشش تورم در سهام یا طلا میچینید، هزینه چند ماه زندگی را در ابزار نقدشونده بگذارید تا مجبور نشوید در افت بازار بفروشید.
جمعبندی
بانک مرکزی دالان نرخ سود را بالا برد و نرخ بینبانکی به ۳۳٫۹۲ درصد رسید؛ تغییری جدی بعد از هفتهها ثبات روی ۲۴ درصد. اما با تورم نقطهای ۸۸٫۷ درصدی مهر، فاصله حدود ۵۵ واحد درصدی باقی است و میانگین بازده یکساله صندوقهای درآمد ثابت (حدود ۳۵٫۹ درصد) هنوز از رشد قیمتها جا میماند. برگشت ۱۶ آبان بورس به کانال ۸ میلیون و خروج پول از درآمد ثابت را باید در همین چارچوب دید، نه بهعنوان حکم قطعی برای خروج از سپرده یا ورود به سهام. برای خانوار، پیام عملی این است: نرخ اسمی بالاتر را با تورم، ریسک و نیاز نقدی خودتان بسنجید؛ نه فقط با تیتر «سود ۳۴ درصدی».
ارقام نرخ و دالان بر اساس گزارش ۱۶ آبان بانک مرکزی و پوشش تسنیم، صداوسیما و لایودیتا؛ تورم مهر از مرکز آمار ایران؛ عملکرد صندوقها از گزارش بورس تا ۱۴ آبان؛ دادههای بورس ۱۶ آبان از گزارش میانروزه اکو اقتصاد است و رقم پایانی ممکن است کمی متفاوت باشد. آمار رسمی بعدی ممکن است اندکی تجدیدنظر شود.