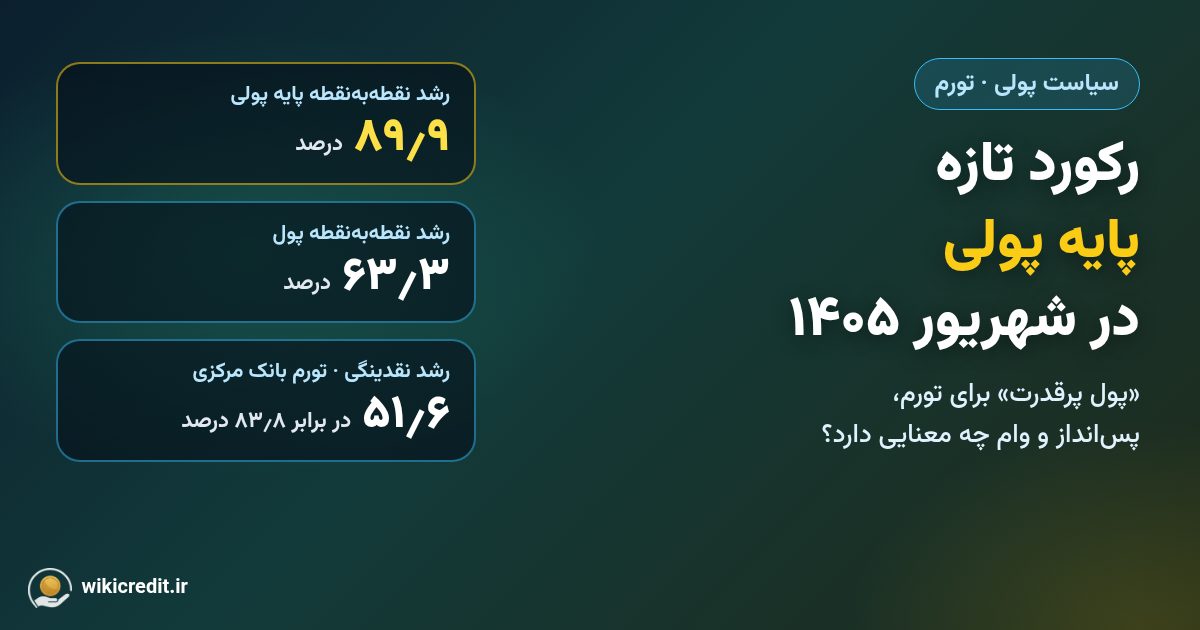
روزنامه دنیای اقتصاد در شماره ۱۲ آبان ۱۴۰۵ بر اساس دادههای اختصاصی گزارش داد که رشد نقطهبهنقطه پایه پولی در شهریور ۱۴۰۵ به ۸۹٫۹ درصد رسیده است. اگر رشد این متغیر در فروردین تا مرداد کمتر از این رقم بوده باشد، شهریور امسال بالاترین رشد تاریخی پایه پولی را ثبت کرده است. همزمان رشد نقطهبهنقطه «پول» (اسکناس در دست مردم و سپردههای دیداری) به ۶۳٫۳ درصد رسیده که بالاترین سطح دستکم از سال ۱۳۹۰ است.
این عددها شاید فنی به نظر برسند، اما مستقیم به قیمتهایی که هر روز میپردازیم، ارزش پسانداز و حتی شانس گرفتن وام ربط دارند. در این مقاله ساده توضیح میدهیم پایه پولی چیست، چرا رشد آن مهم است و یک خانوار در این شرایط چه کارهایی میتواند بکند.
پایه پولی چیست و چرا به آن «پول پرقدرت» میگویند؟
پایه پولی پولی است که مستقیماً از ترازنامه بانک مرکزی بیرون میآید: اسکناس و مسکوک در دست مردم، اسکناس و مسکوک نزد بانکها و سپردههای بانکها نزد بانک مرکزی. بانکها روی این پایه وام میدهند و سپرده میسازند؛ به همین دلیل هر تغییر در پایه پولی از مسیر «ضریب فزاینده» چند برابر در کل نقدینگی اثر میگذارد و در نهایت به سطح عمومی قیمتها میرسد.
دنیای اقتصاد به پژوهش صندوق بینالمللی پول درباره ایران اشاره میکند که نشان میدهد هر یک درصد افزایش پایه پولی میتواند حدود ۰٫۵ درصد تورم ایجاد کند. البته اندازه و زمان این اثر به تولید، انتظارات تورمی، بازار ارز و رفتار بانکها هم بستگی دارد؛ یعنی این رابطه فوری و دقیق نیست، اما جهتش روشن است.
عددهای کلیدی نیمه اول ۱۴۰۵
- رشد نقطهبهنقطه پایه پولی (شهریور): ۸۹٫۹ درصد
- رشد نقطهبهنقطه پول (شهریور): ۶۳٫۳ درصد؛ بالاترین دستکم از ۱۳۹۰
- رشد نقطهبهنقطه نقدینگی (شهریور): ۵۱٫۶ درصد؛ به گفته رئیس کل بانک مرکزی، کاهش از ۵۴٫۴ درصد در مرداد
- تورم نقطهبهنقطه شهریور به روایت بانک مرکزی: ۸۳٫۸ درصد
- از پایان ۱۴۰۴ تا پایان شهریور: رشد نقدینگی ۲۰٫۷ درصد، رشد پایه پولی ۳۸٫۷ درصد و تورم بانک مرکزی ۳۹٫۱ درصد
- سهم پول از کل نقدینگی: ۲۶٫۸ درصد
بانک مرکزی ۱۳ مهر اعلام کرده بود نقدینگی در شهریور فقط ۱٫۳ درصد رشد کرده و رشد ششماهه آن ۲۰٫۷ درصد بوده است؛ عبدالناصر همتی این را نتیجه «کنترل جدی بر پایه پولی و خلق نقدینگی بانکها» دانسته بود. گزارش تازه نشان میدهد تصویر کاملتر است: نقدینگی کند شده، اما پایه پولی، یعنی ریشه خلق پول، با سرعتی بیسابقه بالا رفته است.
چرا قیمتها از نقدینگی جلو زدهاند؟
شکاف میان رشد نقدینگی (۵۱٫۶ درصد) و تورم نقطهبهنقطه (۸۳٫۸ درصد) نکته مهم این گزارش است. وقتی تورم و نرخ ارز سریعتر از حجم پول بالا میروند، یعنی پول موجود سریعتر دستبهدست میشود و به سمت کالا و دارایی میرود. افزایش سهم «پول» از نقدینگی به ۲۶٫۸ درصد هم همین را نشان میدهد: مردم ترجیح میدهند پولشان در حساب جاری و قابل خرج باشد، نه در سپرده بلندمدت.
آمار مرکز آمار هم همین فشار را تأیید میکند: تورم نقطهبهنقطه مهر ۱۴۰۵ به ۸۸٫۷ درصد و تورم سالانه به ۷۶٫۸ درصد رسید (جزئیات را در گزارش تورم مهر و نقشه گرانی سبد خانوار بخوانید). در بازار ارز هم دلار آزاد ۱۰ آبان حدود ۲۷۱ هزار و ۵۰۰ تومان معامله شد، در حالی که نرخ حواله دلار در مرکز مبادله ۱۱ آبان ۱۸۷ هزار و ۹۱۵ تومان بود.
سه عامل احتمالی پشت رکورد پایه پولی
- اضافهبرداشت بانکها از بانک مرکزی: با بالا رفتن نرخ ذخیره قانونی، بانکها باید سهم بیشتری از سپردهها را نزد بانک مرکزی نگه دارند. اگر بانکی کم بیاورد، از منابع بانک مرکزی برداشت میکند و پایه پولی بالا میرود.
- خرید ارز توسط بانک مرکزی: وقتی بانک مرکزی ارز میخرد و ریال میدهد، اگر اثر آن را خنثی نکند، پایه پولی افزایش مییابد. بالا رفتن نرخ دلار رسمی هم ارزش ریالی ذخایر خارجی را بیشتر میکند.
- استقراض احتمالی دولت: وقتی کسری بودجه بزرگ میشود، فشار برای تأمین مالی مستقیم یا غیرمستقیم از بانک مرکزی بیشتر میشود.
مشکل اینجاست که بانک مرکزی بیش از هفت ماه است جزئیات آمارهای پولی و ترازنامه خود را رسماً منتشر نکرده؛ بنابراین نمیتوان گفت سهم هر عامل چقدر است. به همین دلیل دنیای اقتصاد بر انتشار منظم این آمارها تأکید میکند، چون نسخه درمان در هر حالت فرق دارد: اصلاح ناترازی بانکها، خنثیسازی اثر خرید ارز یا اصلاح بودجه دولت.
برای خانوار چه معنایی دارد؟
۱) فشار تورمی هنوز تمام نشده
رشد پایه پولی معمولاً با تأخیر به قیمتها میرسد. پس حتی اگر تورم ماهانه در یکی دو ماه کمی آرام شود، به معنای پایان گرانی نیست. در برنامهریزی خرجهای ضروری چند ماه آینده، مثل اجاره، شهریه یا خرید کالای بادوام، این را در نظر بگیرید.
۲) پول نقد بیکار گرانترین انتخاب است
با تورم نقطهبهنقطه بالای ۸۰ درصد، پولی که در حساب جاری بدون سود مانده، بهسرعت قدرت خریدش را از دست میدهد. فقط به اندازه خرج جاری و یک ذخیره اضطراری نقد نگه دارید و بقیه را برای حفظ ارزش متنوع کنید؛ ایدههای عملی را در راهنمای حفظ پسانداز خانوار ببینید. یادتان باشد امنیت سپردههای بانکی هم سقف تضمین دارد (توضیح صندوق ضمانت سپردهها).
۳) هجومی تصمیم نگیرید
خبر رکورد پایه پولی ممکن است موج خرید هیجانی در طلا، دلار یا خودرو راه بیندازد. خرید با پول قرضی یا فروش اضطراری دارایی برای ورود به بازار پرنوسان، ریسک را چند برابر میکند. دارایی را به تدریج و متناسب با افق زمانی خود بخرید.
۴) وام ارزانتر از تورم، اما کمیابتر
وقتی تورم بالاتر از سود وام است، بازپرداخت وام در عمل سبکتر میشود؛ اما همین کنترل نقدینگی بانکها باعث شده منابع وام کم و صفها طولانی شود (درباره این پدیده تنگنای اعتباری را بخوانید). اگر وام لازم دارید، اول سراغ گزینههای قرضالحسنه و وامهایی بروید که با سپرده یا دارایی خودتان گرفته میشوند؛ مثل وام با وثیقه بلوبانک، تسهیلات سپردهگذاران بانک سامان یا وام با وثیقه سهام و صندوق. فقط وامی بگیرید که قسطش را با درآمد فعلی، بدون فشار، بتوانید بپردازید.
۵) درآمد را هم بهروز کنید
در اقتصاد پرتورم، بزرگترین ریسک خانوار عقب ماندن درآمد از قیمتهاست. مذاکره برای ترمیم حقوق، درآمد جانبی و بازبینی ماهانه بودجه به اندازه سرمایهگذاری اهمیت دارد.
جمعبندی
رشد ۸۹٫۹ درصدی پایه پولی و ۶۳٫۳ درصدی پول در شهریور ۱۴۰۵ هشداری جدی درباره ادامه فشار تورمی است، حتی اگر رشد نقدینگی کند شده باشد. تا وقتی بانک مرکزی جزئیات آمار پولی را منتشر نکند، منشأ این رشد روشن نیست. برای خانوار پیام ساده است: پول نقد بیکار نگه ندارید، هیجانی تصمیم نگیرید، وام را فقط در حد توان بازپرداخت بگیرید و بودجه را ماهانه بهروز کنید.
این مطلب جنبه اطلاعرسانی دارد و توصیه سرمایهگذاری نیست.