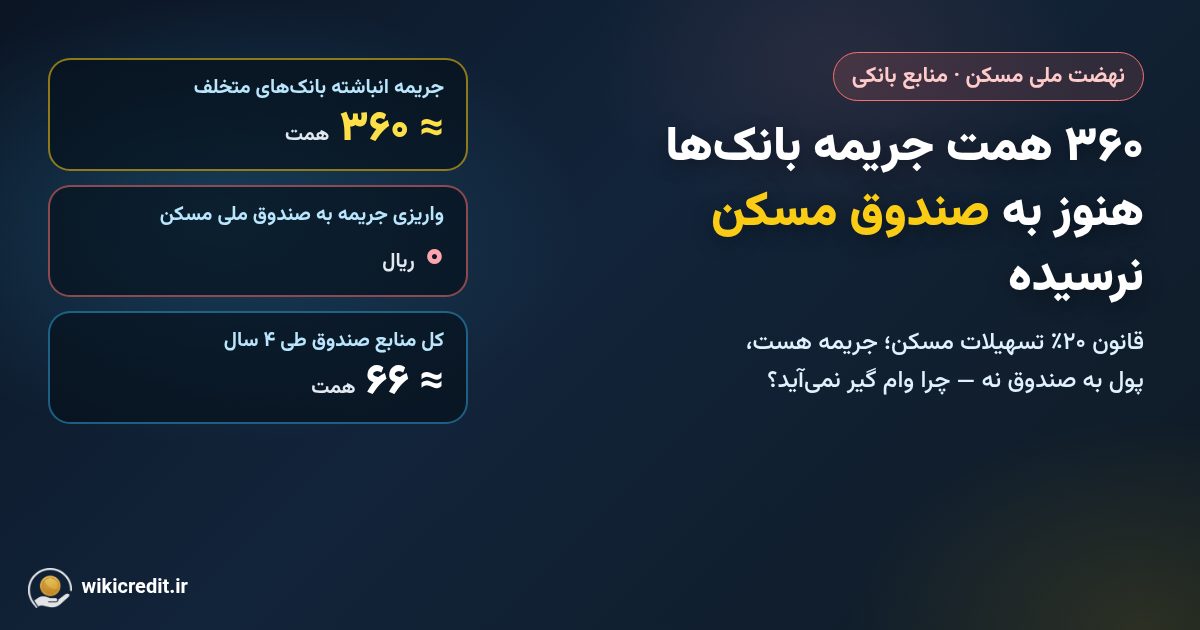
اگر ماههاست برای وام ساخت، خرید یا ودیعه مسکن پشت نوبت هستید، بخشی از پاسخ در یک رقم بزرگ پنهان است: حدود ۳۶۰ هزار میلیارد تومان جریمه مالیاتی بانکهایی که سهم اجباری تسهیلات مسکن را ندادهاند. خبرگزاری تسنیم در ۱۳ آبان ۱۴۰۵ گزارش داده این رقم انباشته شده، اما تاکنون هیچ ریالی از این محل به صندوق ملی مسکن واریز نشده.
به زبان ساده: قانون میگوید بانکها باید برای مسکن وام بدهند؛ اگر ندادند جریمه بپردازند و آن جریمه باید به صندوق ملی مسکن برسد تا دوباره صرف تسهیلات شود. در عمل، بخش زیادی از تسهیلات مسکن گیر نمیآید و منبع جریمه هم هنوز به صندوق نرسیده است.
قانون چه میگوید؟
مطابق ماده ۴ قانون جهش تولید مسکن، بانکها و مؤسسات اعتباری غیربانکی مکلفاند حداقل ۲۰ درصد تسهیلات پرداختی نظام بانکی در هر سال را با نرخ سود مصوب شورای پول و اعتبار به بخش مسکن اختصاص دهند.
طبق تبصره ۵ همین ماده، اگر این تکلیف رعایت نشود، سازمان امور مالیاتی باید مالیاتی معادل ۲۰ درصد تعهد انجامنشده را از بانک مستنکف بگیرد و به خزانهداری کل واریز کند. این مبلغ «تخصیصیافته» تلقی میشود و باید به حساب صندوق ملی مسکن برود.
یعنی مسیر قانونی پول این است: بانک متخلف ← سازمان مالیاتی ← خزانه ← صندوق ملی مسکن. صندوق باید همان منابع را برای تکمیل پروژهها و تسهیلات حمایتی بهکار بگیرد.
اعداد کلیدی از گزارش تسنیم
| شاخص | رقم / وضعیت |
|---|---|
| سهم اجباری تسهیلات بانکی به مسکن | حداقل ۲۰ درصد تسهیلات سالانه |
| مالیات/جریمه تعهد انجامنشده | ۲۰ درصد مبلغ تعهد انجامنشده |
| برآورد جریمه انباشته بانکها | حدود ۳۶۰ هزار میلیارد تومان (همت) |
| واریزی از محل جریمه به صندوق ملی مسکن | صفر ریال (طبق گفته رئیس هیئت عامل صندوق) |
| گزارش واریز یک بانک به سازمان مالیاتی | حدود ۱ همت؛ صندوق میگوید به حسابش نیامده |
| کل منابع واریزی به صندوق طی ۴ سال | حدود ۶۶ همت |
| درخواست اخیر وزیر راه از سازمان برنامه | ۱۵ همت اعتبار |
رئیس هیئت عامل صندوق ملی مسکن (مختاری) به تسنیم گفته مستنداتی ندارد که بانکی پول را پرداخته باشد و خزانه آن را به صندوق نداده باشد؛ موضوع را کلی مطرح کرده و تأکید کرده هیچ ریالی از محل جریمه استنکاف بانکها به صندوق نرسیده. او افزوده برای پیگیری نامهنگاری خواهد کرد.
همچنین گفته منابع صندوق همچنان محدود است و طی چهار سال فعالیت، مجموعاً حدود ۶۶ همت به صندوق واریز شده که برای حل مسائل بخش مسکن کافی نبوده. اخیراً وزیر راه و شهرسازی هم درخواست ۱۵ همت اعتبار از سازمان برنامه و بودجه داشته تا بخشی از تعهدات مالی مسکن تأمین شود.
چرا این موضوع برای خانوار مهم است؟
وقتی بانکها سهم مسکن را کامل ندهند، صف نهضت ملی مسکن، وام روستایی، ودیعه و خرید با اوراق طولانیتر میشود. وقتی جریمه هم به صندوق نرسد، همان منبع جایگزین برای پر کردن شکاف تسهیلات هم عملاً قفل میماند. نتیجه برای خانوار این است:
- متقاضی نهضت ملی: سقف وام ساخت ممکن است روی کاغذ ۸۵۰ میلیون باشد، اما تخصیص واقعی به پیشرفت پروژه و منابع بانک بستگی دارد. جزئیات سقف ۱۴۰۵ را در وام ۸۵۰ میلیونی نهضت ملی مسکن ببینید.
- ساکن روستا یا شهر کوچک: مسیر وام بهسازی و نوسازی مسکن روستایی با سود پایینتر هنوز یکی از معدود گزینههای نسبتاً ارزان است، اما معرفی بنیاد مسکن و بانک عامل زمانبر است.
- مستأجر: اگر خرید دور است، کمکودیعه مسکن مستأجران و راهنمای وام ودیعه مسکن ۱۴۰۵ را جدی بگیرید؛ اینها جایگزین کامل قدرت خرید نیستند، ولی فشار اجاره را کم میکنند.
- خریدار با اوراق: وام خرید مسکن بانک مسکن با اوراق در دسترستر از نهضت است، اما هزینه اوراق را از قبل حساب کنید؛ درباره هزینهاش در گزارش هزینه اوراق زوجین تهران نوشتهایم.
از طرف دیگر، تورم مسکن تهران در مهر ۱۴۰۵ به حدود ۱۳۵ درصد رسیده بود؛ یعنی حتی اگر وام برسد، قدرت خرید آن سریع آب میرود. تصویر کاملتر را در رکورد تورم مسکن تهران بخوانید. محدودیت عرضه در تهران و البرز با ممنوعیت سه ساله شهرک جدید هم فشار دیگری روی قیمت و اجاره است. وضعیت پروژههای حمایتی را هم در گزارش پروانه و تکمیل مسکن حمایتی دنبال کنید.
۵ نکته عملی برای متقاضی مسکن، مستأجر و سپردهگذار
- روی جریمه ۳۶۰ همتی بهعنوان منبع فوری حساب نکنید. تا وقتی صندوق تأیید نکند پول رسیده، برنامه شخصیتان را به آن گره نزنید.
- وضعیت پرونده نهضت را با پیشرفت فیزیکی بسنجید. سقف بالاتر معمولاً برای پروژههای با پیشرفت مشخص فعال میشود؛ قبل از هر قول شفاهی، نامه بانک عامل و پیشرفت را مکتوب بگیرید.
- اگر مستأجرید، مسیر ودیعه را موازی جلو ببرید. ثبتنام سامانه، مدارک اجارهنامه و نوبت بانک را همزمان آماده کنید تا اگر سهمیه باز شد عقب نمانید.
- برای خرید نقدی عجلهدار، هزینه تمامشده اوراق و اقساط را با تورم مقایسه کنید. گاهی فاصله قیمت تا وام مؤثر آنقدر زیاد است که اجاره موقت + پسانداز منطقیتر است.
- سپردهگذار باشید یا متقاضی، پیگیری شفافیت منابع را جدی بگیرید. قانون مسیر خزانه→صندوق را روشن کرده؛ گزارشهای بعدی سازمان مالیاتی، خزانه و صندوق مشخص میکند آیا آن ۱ همت گزارششده (و مبالغ بعدی) واقعاً به تسهیلات مسکن تبدیل میشود یا نه.
جمعبندی
کمبود وام مسکن فقط «نوبت بانکی» نیست؛ ترکیب سه گره است: بانکها سهم ۲۰ درصدی را کامل نمیدهند، جریمه انباشته به حدود ۳۶۰ همت رسیده، و طبق گفته صندوق ملی مسکن هنوز صفر ریال از این محل به حساب صندوق آمده. تا وقتی این مسیر باز نشود، خانوار باید روی گزینههای موجود (نهضت با پیشرفت واقعی، روستایی، ودیعه، اوراق) برنامهریزی کند و منتظر یک رقم کاغذی نماند.
ارقام بر اساس گزارش تسنیم (۱۳ آبان ۱۴۰۵) و اظهارات رئیس هیئت عامل صندوق ملی مسکن است. وضعیت واریز جریمهها ممکن است با اطلاعیههای بعدی خزانه، سازمان مالیاتی یا وزارت راه تغییر کند.