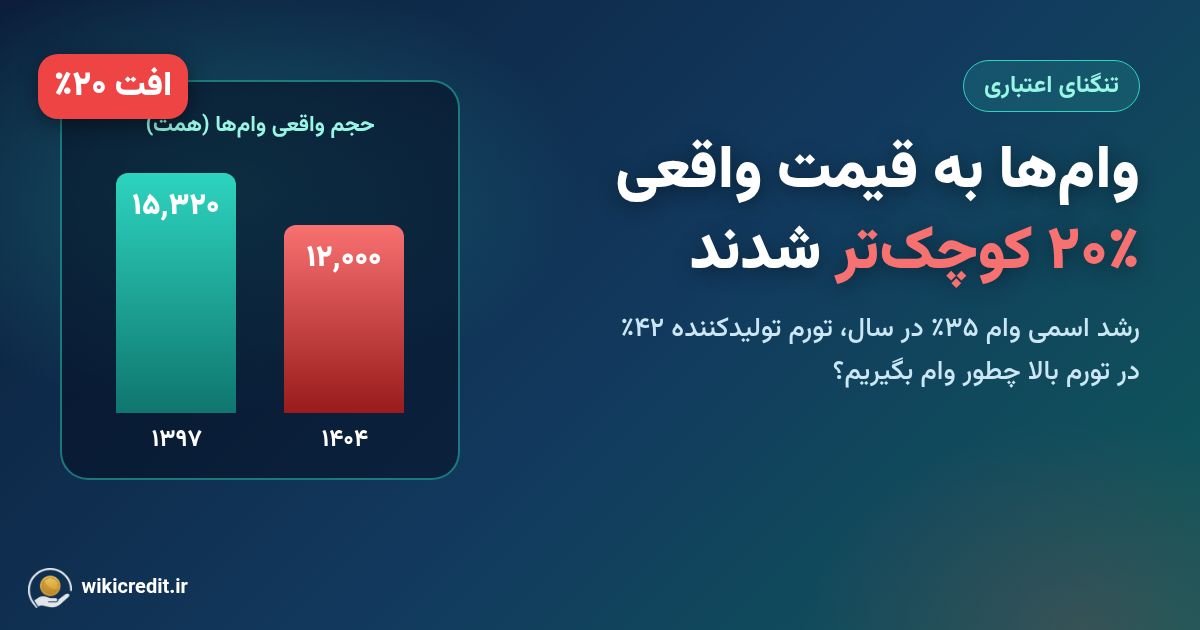
اگر این روزها حس میکنید وامی که بانک میدهد «به هیچ جا نمیرسد»، این حس فقط یک برداشت شخصی نیست. به گزارش دنیای اقتصاد (۶ آبان ۱۴۰۵)، حجم واقعی تسهیلاتی که بانکها و مؤسسات اعتباری پرداخت کردهاند، به قیمتهای ثابت سال ۱۴۰۴، از حدود ۱۵ هزار و ۳۲۰ همت در سال ۱۳۹۷ به حدود ۱۲ هزار همت در سال ۱۴۰۴ رسیده است؛ یعنی افتی بیش از ۲۰ درصد.
نکته عجیب اینجاست که در همین دوره مبلغ اسمی وامها هر سال بهطور متوسط حدود ۳۵ درصد بیشتر شده است. پس چرا قدرت واقعی وامها کم شده؟ این تنگنای اعتباری برای خانوار و کسبوکار کوچک چه معنایی دارد و در این شرایط چطور باید وام گرفت؟
چرا وامها بزرگتر شدند اما کوچکتر به نظر میرسند؟
پاسخ کوتاه: تورم از وام جلو زد. طبق همین گزارش، شاخص قیمت تولیدکننده (معیار گرانی مواد اولیه، تجهیزات و هزینههای تولید) در سالهای ۱۳۹۷ تا ۱۴۰۴ بهطور متوسط سالانه بیش از ۴۲ درصد بالا رفته است. وقتی وام هر سال ۳۵ درصد بزرگتر میشود ولی هزینهها ۴۲ درصد، هر سال با همان وام کار کمتری میشود کرد. امسال هم این فاصله کم نشده؛ تورم تولیدکننده در شهریور به بالای ۱۰۰ درصد رسید (جزئیات را در گزارش تورم تولیدکننده ۱۱۷ درصدی بخوانید).
دنیای اقتصاد یک عامل دیگر را هم برجسته میکند: انتظارات تورمی. وقتی مردم انتظار گرانی بیشتر دارند، پول را سریعتر خرج میکنند و کمتر نگه میدارند. نتیجه این است که تورم از رشد نقدینگی هم جلو میزند؛ مثلاً در میانه ۱۴۰۵ تورم نقطهبهنقطه از ۸۰ درصد گذشت، در حالی که رشد نقدینگی حدود ۵۰ درصد گزارش شد. در چنین فضایی، حتی اگر بانکها وام بیشتری بدهند، بخشی از آن فقط صرف جبران گرانی میشود.
سهم وامهای کوچک هم کم شده است
مشکل فقط کم شدن حجم واقعی نیست؛ توزیع وامها هم نامتوازن است. طبق دادههای بانک مرکزی که دنیای اقتصاد اسفند ۱۴۰۴ منتشر کرد، شبکه بانکی در ۱۰ ماه نخست ۱۴۰۴ حدود ۸ هزار و ۴۹۲ همت تسهیلات داد (بیش از ۴۵ درصد رشد اسمی)، اما فقط ۲۳ درصد آن «تسهیلات خرد» یعنی وامهای زیر ۳۰۰ میلیون تومان بود. این سهم دو سال قبلتر بیش از ۲۵ درصد بود.
به بیان ساده، بخش بزرگتری از منابع بانکی به وامهای کلان و بنگاههای بزرگ میرسد. کارشناسان میگویند منفی بودن نرخ واقعی سود (یعنی سود وام کمتر از تورم است) رقابت برای وام ارزان را شدیدتر کرده و در این رقابت، شرکتهای بزرگ و دارای ارتباط دست بالا را دارند. نتیجه برای کسبوکارهای کوچک و متوسط خصوصی و خانوارها: صف طولانیتر، شرطهای سختتر و سقفهایی که با قیمتها همخوانی ندارد.
سیاست پولی هم دست بانکها را بسته است
بانک مرکزی نرخ بازار بینبانکی را ماههاست روی ۲۴ درصد نگه داشته است (آخرین گزارش رسمی: ۲۳ مهر ۱۴۰۵؛ نرخ سپردهگذاری قاعدهمند ۱۷ و اعتبارگیری قاعدهمند ۲۴ درصد). این یعنی پول برای خود بانکها هم ارزان نیست و همراه با کنترل ترازنامه بانکها، جایی برای گسترش سریع وام نمیماند. از طرف دیگر، سقف سود بیشتر وامهای بانکی حدود ۲۳ درصد است، در حالی که تورم چند برابر این عدد است؛ همین فاصله باعث میشود تقاضا برای وام همیشه از عرضه بیشتر باشد.
برای خانوار و کسبوکار کوچک چه معنایی دارد؟
- سقف وام را با «قیمت امروز» بسنجید، نه با عدد اسمی. وامی که دو سال پیش برای خرید یک کالا کافی بود، امروز شاید نصف آن را پوشش دهد. قبل از ثبت درخواست، دقیق حساب کنید وام چه درصدی از نیازتان را پوشش میدهد.
- قسط ثابت در تورم بالا سبکتر میشود، به شرط اینکه درآمدتان هم بالا برود. اگر درآمد شما با تورم رشد نمیکند، قسط ثابت هم فشار میآورد. قسط را حداکثر حدود یکسوم درآمد ماهانه نگه دارید.
- رتبه اعتباری مهمتر از همیشه است. در کمبود منابع، بانکها سراغ مشتری کمریسک میروند. پرداخت بهموقع اقساط و نداشتن چک برگشتی، شانس وام بدون ضامن را بالا میبرد.
- کسبوکار کوچک باید سراغ مسیرهای اختصاصی برود. منابع عمومی بانک بیشتر به سمت بنگاههای بزرگ میرود، اما خطوط ویژه برای اصناف و مشاغل خرد وجود دارد.
چند گزینه که در این شرایط ارزش بررسی دارد
اینها فقط نمونه است و شرایط هر وام ممکن است تغییر کند؛ جزئیات بهروز را در صفحه هر وام ببینید:
- کارت تأمینیار تولید: اعتبار تا ۵ میلیارد تومان بر اساس اعتبارسنجی با بازپرداخت تا ۲۴ ماه برای اصناف و تولیدکنندگان (توضیح کامل در این گزارش).
- وام قرضالحسنه اشتغال خرد و خانگی: برای کسبوکارهای خانگی، با بازپرداخت تا ۶۰ ماه (سقف ۱۴۰۵ هنوز ابلاغ نشده).
- وام اشتغالزایی جوانان صندوق کارآفرینی امید: تا ۲ میلیارد تومان با سود ۱۵ درصد.
- کسبنو بانک تجارت و طرح کسبوکار ۲ بانک دی: برای سرمایه در گردش کوتاهمدت کسبوکارها.
- برای نیازهای کوچک خانوار، وامهای دیجیتال بدون ضامن مثل وام بهجا بلوبانک (سود ۲۰ درصد، ۱۲ ماهه) یا اعتبار خرید کالا مثل کالاپی بانک ملی سریعترند. مقایسه نئوبانکها را در این راهنما ببینید.
یک هشدار مهم: کمبود وام بازار «وام فوری» و فروش امتیاز را داغ میکند. خرید و فروش وام و امتیاز ممنوع است و پر از کلاهبرداری؛ پیش از هر اقدامی ۷ نشانه کلاهبرداری وام فوری را بخوانید.
جمعبندی
کاهش بیش از ۲۰ درصدی حجم واقعی وامها از ۱۳۹۷ تا ۱۴۰۴ نشان میدهد مشکل اصلی نظام اعتباری «کم بودن عدد وام» نیست، بلکه تورمی است که هر سال از رشد وام جلو میزند و توزیعی که به نفع بنگاههای بزرگ است. تا وقتی تورم و انتظارات تورمی مهار نشود، افزایش اسمی سقف وامها هم دردی را کامل دوا نمیکند. برای خانوار و کسبوکار کوچک، بهترین راه، حفظ رتبه اعتباری، استفاده از خطوط اعتباری اختصاصی و حساب دقیق قسط در برابر درآمد است.
منابع: دنیای اقتصاد (۶ آبان ۱۴۰۵ و ۵ اسفند ۱۴۰۴)؛ بانک مرکزی (نرخهای سیاستی). این مطلب جنبه اطلاعرسانی دارد و توصیه مالی شخصی نیست.