در حالی که بازار ارز و تورم این روزها بیشترین توجه را به خود جلب کردهاند، یک تغییر کمسروصداتر در شیوه تأمین مالی بنگاهها در جریان است. عبدالناصر همتی، رئیسکل بانک مرکزی، روز پنجشنبه ۹ مهر ۱۴۰۵ در همایش ملی شیوههای نوین تأمین مالی در اردبیل گفت استفاده از ابزارهایی مانند اوراق گام و برات الکترونیکی از حدود ۲۶ همت در نیمه نخست سال گذشته به حدود ۳۰۸ همت در دوره مشابه امسال رسیده است؛ یعنی تقریباً ۱۱ برابر.
پیام این عدد ساده است: بانک مرکزی میخواهد بخشی از نیاز بنگاهها به نقدینگی را بهجای وام نقدی، با «تعهد پرداخت» پاسخ دهد؛ ابزاری که فشار کمتری روی ترازنامه بانکها و رشد نقدینگی میگذارد.
اعداد کلیدی
- تأمین مالی با ابزارهای تعهدی (گام، برات الکترونیکی و مشابه): حدود ۳۰۸ همت در ماههای نخست امسال، در برابر حدود ۲۶ همت سال قبل.
- هدف بانک مرکزی تا پایان سال: ۷۰۰ همت؛ به گفته همتی این ظرفیت در صورت همراهی بانکها و بنگاهها میتواند به ۱۰۰۰ تا ۱۵۰۰ همت هم برسد.
- اعتبارات اسنادی صادرشده در شش ماه نخست امسال: حدود ۱۵۶۰ همت؛ ضمانتنامه بانکی: نزدیک به ۹۷۵ همت.
- سهم کسبوکارها از تسهیلات پنجماهه: حدود ۷۵ درصد (و حدود ۲۵ درصد برای خانوارها)؛ حدود ۸۵ درصد تسهیلات کسبوکارها صرف سرمایه در گردش شده است.
- رشد نقدینگی: به گفته رئیسکل در سه ماه اخیر به حدود ۵۴ درصد رسیده و هدف، کاهش آن به حدود ۳۵ درصد است.
گام و برات الکترونیکی دقیقاً چه هستند؟
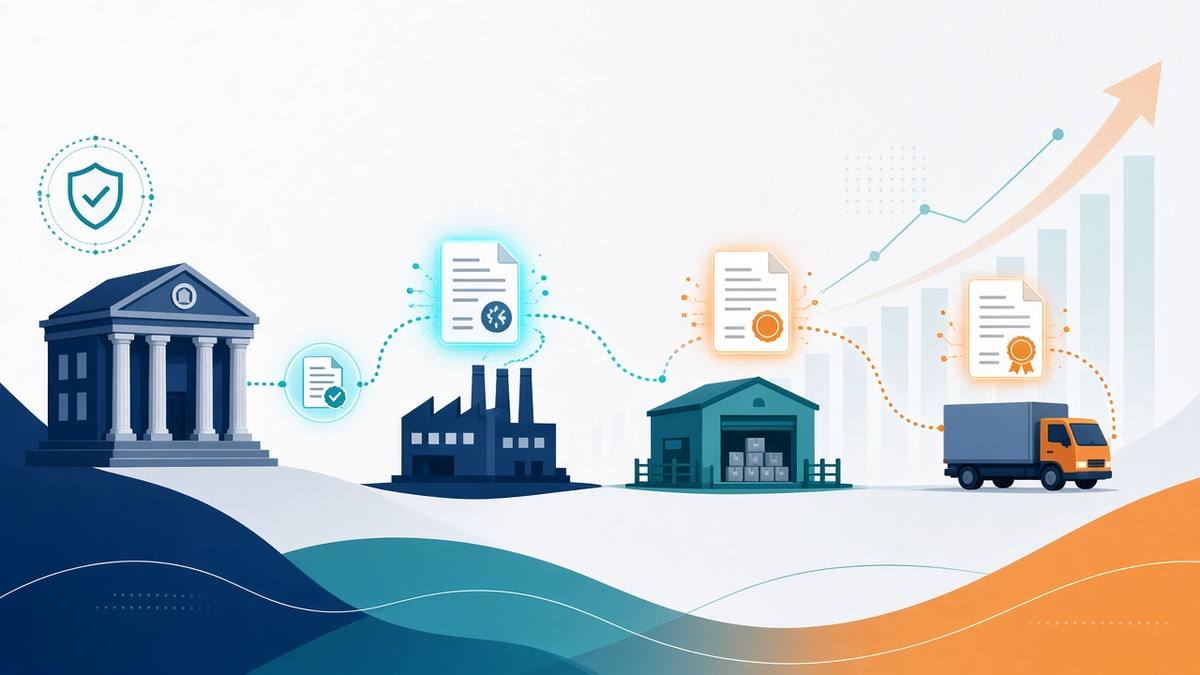
گواهی اعتبار مولد (گام) سندی است که بانک به درخواست یک بنگاه خریدار صادر میکند و در واقع تعهد میدهد مبلغ خرید را در سررسید به فروشنده (تأمینکننده) بپردازد. فروشنده میتواند تا سررسید صبر کند یا این ورقه را با تخفیف (تنزیل) زودتر نقد کند.
برات الکترونیکی زنجیره تولید هم منطق مشابهی دارد، با این تفاوت که در طول زنجیره قابل انتقال است: تأمینکننده میتواند همین برات را برای تسویه با تأمینکننده بعدی خود منتقل کند. طبق گزارشهای منتشرشده، اکنون ۱۳ بانک امکان صدور آن را دارند و بیشترین استفاده در صنایعی مثل فولاد، دام و طیور، خودرو، فرآوردههای پالایشگاهی، لوازم خانگی، عمران و مواد غذایی بوده است.
چرا بانک مرکزی روی این ابزارها حساب باز کرده است؟
در شرایطی که سیاست اصلی بانک مرکزی مهار رشد نقدینگی و کنترل ترازنامه بانکهاست، وام نقدی جدید دقیقاً همان چیزی است که باید محدود شود. ابزارهای تعهدی اما تا زمانی که سررسید نشدهاند یا تنزیل نشدهاند، پول تازهای وارد اقتصاد نمیکنند و بیشتر نقش «اعتبار تجاری با پشتوانه بانک» را دارند. همتی خود گفته است در شرایط کنترل نقدینگی، حرکت بهسمت اعتبارات اسنادی، ضمانتنامه، گام و برات الکترونیکی «یک ضرورت» است.
برای بنگاهها چه معنایی دارد؟
- فرصت: تولیدکنندهای که پشت صف وام بانکی مانده، میتواند خرید مواد اولیه را با تعهد بانکی خریدار انجام دهد و فروشنده هم بهجای چک بیپشتوانه، سندی با ضمانت بانک در دست دارد.
- هزینه: نقد کردن زودهنگام این اسناد رایگان نیست. نرخ تنزیل در عمل هزینه تأمین مالی را به فروشنده منتقل میکند و در اقتصادی با تورم بالا، این تخفیف میتواند قابلتوجه باشد.
- نابرابری دسترسی: بنگاههای بزرگ و خوشاعتبار راحتتر از این ابزارها استفاده میکنند؛ بنگاه کوچک معمولاً فقط وقتی سود میبرد که خریدارش یک شرکت بزرگ و معتبر باشد.
ریسکهایی که باید زیر نظر گرفت
نخست، اگر بخش بزرگی از این اسناد بلافاصله نزد بانکها تنزیل شود، اثر آن روی نقدینگی به وام نقدی نزدیک میشود و هدف اصلی سیاست کمرنگ میشود. دوم، زنجیرهای شدن تعهدات یعنی اگر یک حلقه بزرگ در سررسید دچار مشکل شود، فشار آن به چند بنگاه پاییندستی منتقل میشود. سوم، هدفگذاری عددی تند (از ۳۰۸ به ۷۰۰ همت در چند ماه) ممکن است بانکها را به صدور حجمی و کمدقت ترغیب کند؛ کیفیت اعتبارسنجی همانقدر مهم است که حجم صدور.
برای خانوارها و متقاضیان وام چه پیامی دارد؟
سهم حدود ۲۵ درصدی خانوارها از تسهیلات نشان میدهد اولویت شبکه بانکی همچنان سرمایه در گردش بنگاههاست و در فضای کنترل نقدینگی، انتظار گشایش جدی در وامهای مصرفی واقعبینانه نیست. از سوی دیگر، بانک مرکزی پیشتر شیوهنامه کارت رفاهی متصل به اوراق گام را هم ابلاغ کرده است؛ مسیری که اگر گسترش یابد، میتواند بخشی از اعتبار خرید کالا را بدون پرداخت وام نقدی در اختیار خانوار بگذارد. برای متقاضی وام، توصیه عملی این است که پیش از مراجعه، شرایط بانکها برای این نوع اعتبارهای خرید و نرخ واقعی آن را مقایسه کند.
جمعبندی
رشد ۱۱ برابری ابزارهای تعهدی نشان میدهد نظام تأمین مالی ایران آرامآرام از «وام نقدی» بهسمت «اعتبار تضمینشده» حرکت میکند. اگر این ابزارها با اعتبارسنجی دقیق و تنزیل کنترلشده همراه شوند، میتوانند فشار سرمایه در گردش تولید را بدون تزریق مستقیم پول کم کنند؛ اما اگر صرفاً به یک هدف عددی تبدیل شوند، ممکن است همان نقدینگیای را که قرار بود مهار شود، از در پشتی وارد اقتصاد کنند.